Acheter un immeuble de rapport : avantages, risques et points à vérifier
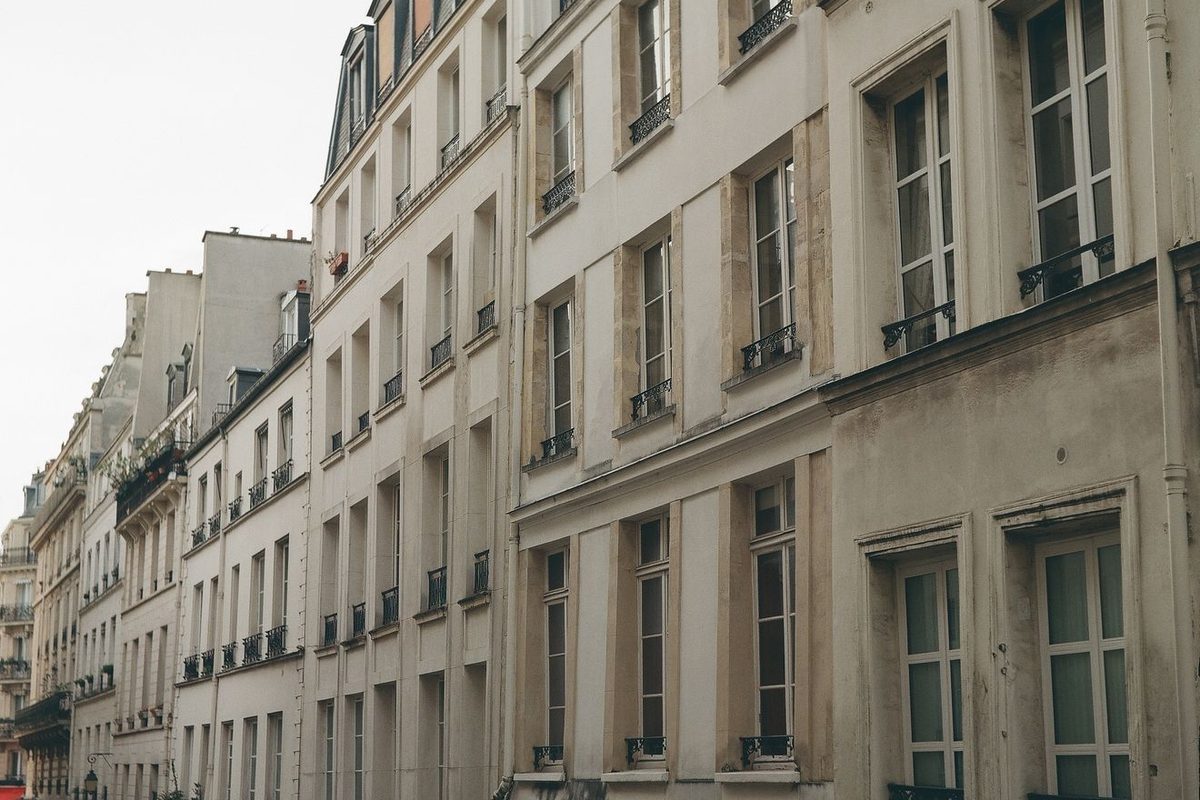
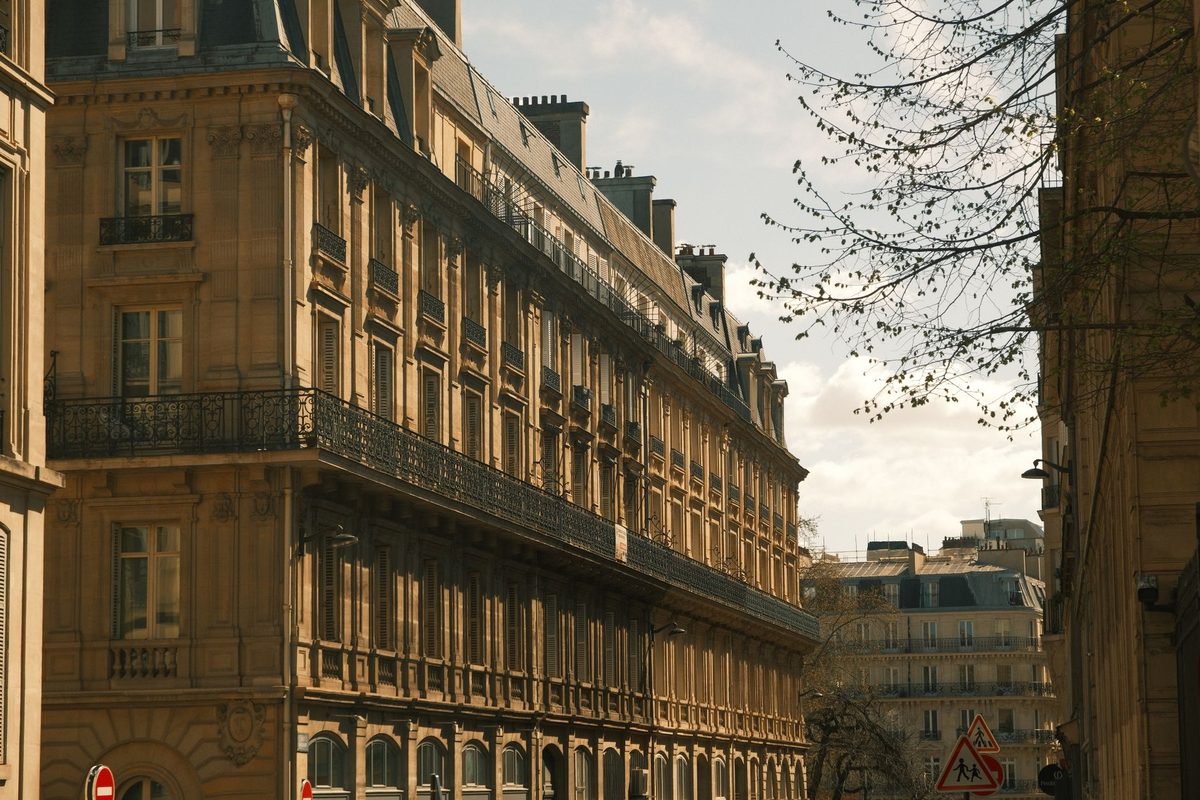
Un immeuble de rapport est un immeuble entier, avec plusieurs logements et parfois un commerce au rez-de-chaussée, détenu par un seul propriétaire qui en loue tous les lots. C'est l'investissement des propriétaires du XIXe siècle, revenu dans les conseils patrimoniaux parce qu'il promet un rendement supérieur à celui d'un appartement isolé et une gestion sans copropriété. La promesse est réelle, mais elle a un prix : un ticket d'entrée élevé, des travaux qui reviennent entièrement à la charge d'un seul propriétaire, et une gestion qui ressemble davantage à une petite entreprise qu'à un placement.
Pourquoi acheter un immeuble entier plutôt que des appartements
Le premier argument est le prix. Un immeuble se vend généralement moins cher au mètre carré que la somme des appartements qui le composent, vendus un par un : l'acheteur prend en charge le risque, la gestion et l'éventuelle remise en état, et le vendeur accepte une décote pour vendre en une seule fois. C'est ce qui explique le rendement plus élevé que l'on observe souvent sur ce type de bien.
Le deuxième argument tient à la répartition du risque. Un logement vide ou un locataire qui ne paie pas, c'est 100 % des revenus perdus pour le propriétaire d'un studio, mais une fraction seulement pour celui qui possède six appartements. Enfin, l'absence de copropriété donne la main sur les décisions : pas d'assemblée générale à convaincre pour refaire la toiture ou isoler la façade, pas de charges de syndic, et la possibilité de tout planifier selon sa propre stratégie.
Les contreparties à mesurer avant de signer
Le ticket d'entrée est le premier obstacle. Même dans une ville moyenne, un immeuble de quelques logements représente un investissement que peu d'acheteurs peuvent financer sans un apport conséquent, et les banques regardent de près l'expérience de l'emprunteur en matière de location. Le deuxième est la concentration : tous les logements se trouvent à la même adresse, dans le même quartier, exposés aux mêmes évolutions du marché local.
Le troisième, souvent sous-estimé, concerne les travaux. Dans une copropriété, un ravalement se partage entre tous les copropriétaires ; dans un immeuble de rapport, il est payé par un seul. Toiture, façade, réseaux d'eau et d'électricité, cage d'escalier : chaque poste peut représenter plusieurs années de loyers. Un immeuble ancien acheté sans budget de travaux est un pari risqué.
| Immeuble de rapport | Plusieurs appartements en copropriété | |
|---|---|---|
| Prix au m² | Souvent inférieur à la vente au détail | Prix du marché, lot par lot |
| Décisions de travaux | Seul décideur | Vote en assemblée générale |
| Coût des gros travaux | Entièrement pour le propriétaire | Partagé selon les tantièmes |
| Diversification | Une seule adresse | Plusieurs adresses possibles |
| Revente | En bloc, ou par lots après mise en copropriété | Lot par lot, plus facile |
Ce qu'il faut vérifier sur l'immeuble
L'état technique d'abord. Un immeuble se visite avec un professionnel du bâtiment, qui regarde la structure, les fondations, la toiture, la charpente et les réseaux. Les diagnostics obligatoires sont fournis par le vendeur, mais il faut lire chacun avec attention, notamment le diagnostic de performance énergétique de chaque logement : depuis le 1er janvier 2025, un logement classé G ne peut plus faire l'objet d'un nouveau bail ni d'un renouvellement, et la loi prévoit la même règle pour les logements classés F à partir de 2028.
La situation locative ensuite. Les baux en cours se transmettent à l'acheteur : il faut les lire tous, vérifier les loyers effectivement payés, l'ancienneté des locataires, les éventuels impayés et la conformité des loyers à l'encadrement quand la ville l'applique. Un local commercial au rez-de-chaussée relève d'un bail commercial, avec des règles de durée et de renouvellement très protectrices pour le commerçant.
Les compteurs, enfin, et l'équipement de chaque logement. Un immeuble où l'eau ou le chauffage ne sont pas individualisés oblige à refacturer les charges, avec les difficultés que cela suppose, et l'individualisation représente un coût à prévoir.
Diviser un immeuble ou un grand logement pour créer davantage d'appartements n'est pas libre. Certaines communes soumettent les divisions à une autorisation préalable, et la loi interdit de créer des logements de moins de 14 m² et de 33 m³. Renseignez-vous à la mairie avant de compter sur une division pour améliorer la rentabilité.
Calculer la rentabilité réelle
Le rendement affiché dans les annonces est presque toujours un rendement brut : loyers annuels divisés par le prix. Il ignore la taxe foncière, l'assurance, l'entretien, la vacance entre deux locataires, la gestion et les impôts. Le seul calcul qui compte est le rendement net, voire net de fiscalité, détaillé dans notre article sur le rendement locatif. Sur un immeuble, il faut y ajouter une provision pour les gros travaux à venir, calculée à partir de l'état réel du bâtiment plutôt que d'un pourcentage forfaitaire.
Le prix d'un immeuble se négocie souvent à partir de cette rentabilité : les vendeurs comme les acheteurs raisonnent en loyers capitalisés. Un immeuble dont les loyers sont inférieurs au marché, à condition de pouvoir les relever légalement au fil des changements de locataires, offre une marge de progression ; à l'inverse, des loyers surévalués par rapport au quartier annoncent une baisse au premier départ.
Acheter en nom propre ou en société
Beaucoup d'investisseurs achètent un immeuble de rapport via une SCI, ce qui facilite l'achat à plusieurs et la transmission progressive des parts. La SCI soumise à l'impôt sur le revenu reste dans le régime des revenus fonciers, avec la possibilité de créer un déficit foncier les années de gros travaux. L'option pour l'impôt sur les sociétés change la logique, avec un amortissement de l'immeuble mais une fiscalité plus lourde à la revente. Pour des logements loués meublés, le statut LMNP est une autre voie, tant que les revenus restent dans ses limites. Le choix se fait avec un notaire ou un expert-comptable, selon la durée de détention et les projets de transmission.
Questions fréquentes
Un immeuble de rapport est-il plus rentable qu'un appartement ?
Souvent sur le papier, parce que le prix au mètre carré d'un immeuble entier est généralement inférieur à celui des appartements vendus un par un. La rentabilité nette dépend toutefois des travaux à prévoir, qui reviennent entièrement au propriétaire, et de la qualité de la gestion.
Peut-on revendre un immeuble de rapport appartement par appartement ?
Oui, à condition de le mettre en copropriété : établissement d'un état descriptif de division et d'un règlement de copropriété par un géomètre et un notaire. Les locataires en place peuvent alors bénéficier d'un droit de préemption sur leur logement dans certains cas.
Faut-il passer par une SCI pour acheter un immeuble de rapport ?
Ce n'est pas obligatoire. La SCI facilite l'achat à plusieurs et la transmission, mais elle a un coût de création et de gestion. Le choix entre nom propre, SCI à l'impôt sur le revenu ou à l'impôt sur les sociétés se fait selon la durée de détention et la fiscalité recherchée.
Quels documents demander au vendeur ?
Les diagnostics de chaque logement, tous les baux en cours avec les quittances récentes, les factures des travaux réalisés, les contrats d'entretien (chaudière, ascenseur s'il y en a), les taxes foncières et, si possible, un historique des loyers et de la vacance sur plusieurs années.